创业项目估值融资与财税误区规避指南
在创业浪潮中,估值融资与财税管理是决定项目能否穿越周期的关键。有融信息作为专业的创投服务平台,结合大量实战案例,为您系统梳理创业项目如何科学估值、高效融资,并规避常见的财税误区。
一、创业项目如何估值?
估值不是拍脑袋得来的数字,而是投资人与创业者基于未来预期达成的共识。常用方法包括:
- 市场比较法:参考同行业、同阶段公司的融资估值,结合自身差异调整。例如,SaaS企业常按ARR(年度经常性收入)的5-10倍估值。
- 收益现值法:预测未来现金流并折现,适合有稳定收入的成长期项目。
- 成本法:适用于早期无收入项目,基于团队、知识产权等重置成本。
- 里程碑法:根据产品上线、用户增长等关键节点分阶段估值。
有融信息建议:早期项目优先采用“对标+里程碑”组合,避免高估值导致后续融资困难。准备好数据包(用户数、GMV、毛利率等)作为估值支撑。
二、融资流程与策略
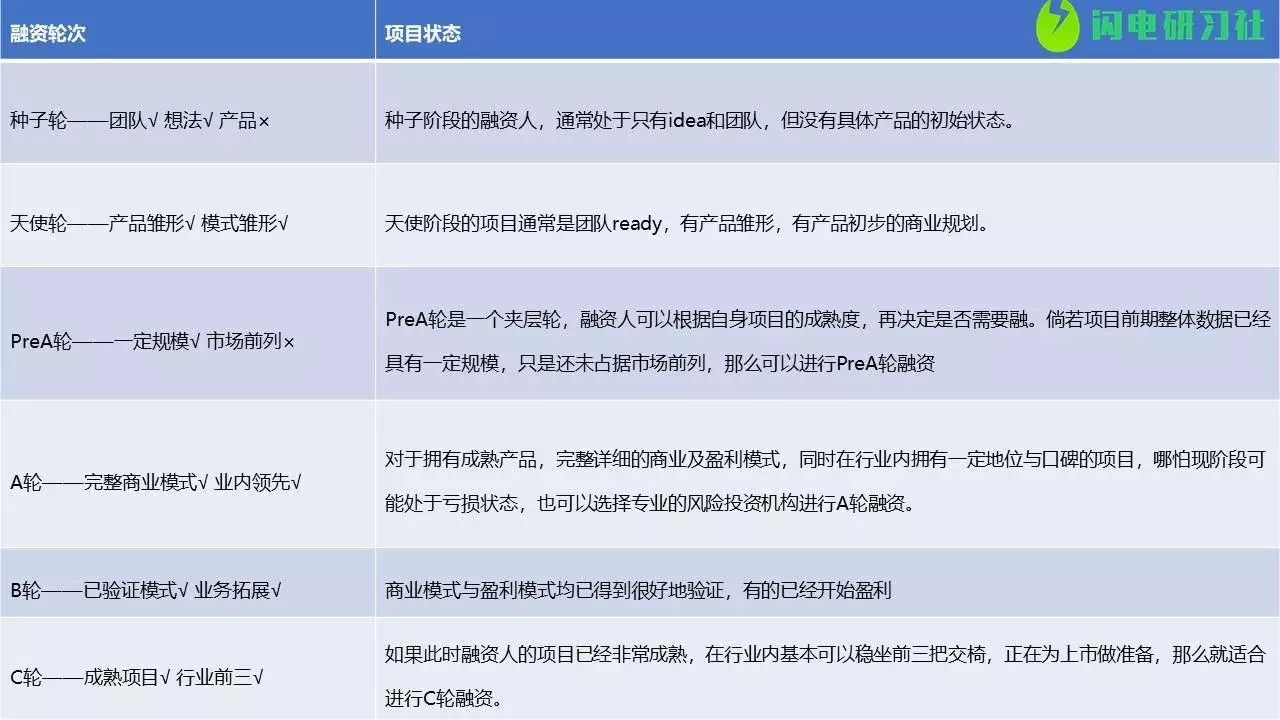
- 准备阶段:打磨BP(商业计划书),明确资金用途(研发、市场、团队),设置合理的融资额度(通常覆盖18-24个月运营)。
- 接触投资人:通过FA(财务顾问)、路演、创投平台(如有利网)等渠道。有融信息提醒:优先选择有产业资源的投资人,而非仅看估值。
- 条款谈判:重点关注清算优先权、反稀释、董事会席位、对赌条款。避免签下个人连带回购等无限责任条款。
- 交割与投后:确保资金按时到账,并利用投资人资源对接客户、招聘。
融资策略:小步快跑,多轮小额融资,避免一次性出让过多股权。预留10%-20%期权池激励团队。
三、财税误区与规避方法
创业公司常因财税问题踩坑,轻则罚款,重则影响融资。有融信息五大误区:
- 误区一:两套账避税
- 风险:涉嫌偷税漏税,刑事责任;投资人尽调时直接否决。
- 规避:合规做账,利用小微企业税收优惠、研发费用加计扣除等政策合法节税。
- 误区二:股权代持未签协议
- 风险:代持人反悔或离婚、债务纠纷导致股权不稳。
- 规避:签署书面代持协议,并逐步还原股权。
- 误区三:个人卡收公款
- 风险:公私不分,挪用资金嫌疑,影响财务规范。
- 规避:开设企业对公账户,所有收入走公账。
- 误区四:忽视税务申报
- 风险:逾期罚款,纳税人信用降级。
- 规避:即使零收入也要按时报税,可聘请代理记账。
- 误区五:融资后不调整财税结构
- 风险:投资人要求优先清算权,但公司未预留税务成本。
- 规避:融资前做财税尽调,预留股权转让所得税等。
有融信息特别提示:财税合规是融资的底线。早期就应建立规范的财务制度,使用专业记账软件,定期审计。
四、有融信息的实战建议
- 估值融资:不要盲目追高估值,合理估值利于后续融资;融资节奏比单轮金额更重要。
- 财税管理:找专业FA和财税顾问,每年做一次财税健康检查。
- 利用政策:申请高新技术企业、双软认证等,享受税收减免。
- 动态调整:根据融资阶段调整股权架构和财税策略,例如VIE架构需提前规划。
创业是一场马拉松,估值融资是加速器,财税合规是安全带。有融信息愿陪伴每一位创业者,在资本与合规的道路上行稳致远。
如若转载,请注明出处:http://www.urongtech.com/product/29.html
更新时间:2026-10-15 05:36:19