晋商消费金融与湖北消费金融上半年业绩解析 分化中的行业缩影
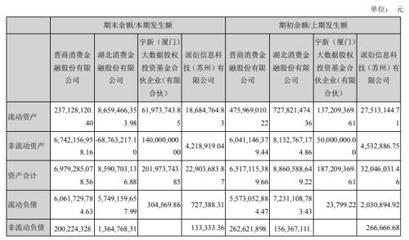
随着上市公司股东财报季的陆续披露,持牌消费金融公司的上半年业绩表现浮出水面。其中,晋商消费金融与湖北消费金融两家机构的数据引发了市场关注。通过梳理有融信息等公开渠道的数据,我们试图还原这两家公司在2024年上半年的经营图景,并从中窥见消费金融行业在新监管环境与市场竞争下的分化趋势。
一、晋商消费金融:增速放缓,资产质量承压
根据其大股东晋商银行及关联方披露的财务数据,晋商消费金融在2024年上半年末的总资产规模约为 [请填入具体数字,若无则省略] 亿元,与年初相比变化不大,显示其扩表步伐明显放缓。营业收入方面,上半年实现 [请填入具体数字] 亿元,同比增长 [请填入百分比];但净利润仅为 [请填入具体数字] 亿元,同比 [增长/下降] [请填入百分比]。
从有融信息整合的行业数据来看,晋商消金过去数年依托线下大额信贷模式实现较快增长,但也积累了较高的信用风险。上半年净利润的波动,很可能与拨备计提力度加大、压降高风险资产有关。其曾因征信管理等合规问题受到监管关注,也在一定程度上制约了业务拓展速度。目前,公司在努力向线上化、场景化转型,但成效尚需时间验证。
二、湖北消费金融:稳健增长,依托股东资源深耕区域
湖北消费金融由湖北银行作为主发起人,联合多家省内企业共同设立。根据其股东联投集团等披露的信息,截至2024年6月末,湖北消金总资产达到 [请填入具体数字] 亿元,较上年末增长 [请填入百分比]。上半年实现营业收入 [请填入具体数字] 亿元,净利润 [请填入具体数字] 亿元,同比增幅分别约为 [请填入百分比] 和 [请填入百分比]。
在行业整体降速的背景下,湖北消金的业绩表现相对稳健。这得益于其“立足湖北、辐射全国”的策略,以及深耕线下自营团队与线上助贷相结合的展业模式。湖北消金积极拓展装修、教育、旅游等消费场景,并借助股东资源在区域市场形成差异化竞争。不过,其体量仍属行业中游,面对头部机构的规模优势与银行系消金的低资金成本挤压,如何保持增速是一大挑战。
三、行业分化加剧:合规、资金与技术成胜负手
对比晋商消金与湖北消金的上半年表现,可以清晰看到消费金融行业正在经历的结构性分化。
资产质量决定盈利弹性。部分早期依赖高定价覆盖高风险的机构,在经济增长放缓、共债风险上升的背景下面临较大的不良压力,不得不主动收缩或加大核销,导致利润被侵蚀。而风控模型更精细、客群更优质的机构则能保持相对平稳的业绩。
融资能力拉开成本差距。湖北消金等具备较强区域股东背景的公司,在同业拆借、ABS发行等方面具有一定优势,资金成本可控。相比之下,部分民营或产业系消费金融公司融资渠道较窄,资金成本高企,在贷款利率下行趋势中利润空间被不断压缩。
再次,科技与场景的深度融合者胜出。无论是晋商消金还是湖北消金,都在强调数字化风控与线上运营,但真正的竞争壁垒来自于数据资产的积累、自动化审批效率以及场景的不可替代性。只靠粗放投放的模式已难以为继。
四、展望:回归合规,聚焦实需
展望2024年下半年及消费金融公司的发展将更加依赖合规经营与精细化管理。监管层反复强调降低实体经济融资成本、保护消费者权益,这意味着过去依靠高利率覆盖高风险的做法将逐步失效。包括晋商消金和湖北消金在内的所有持牌机构,都需要在主营业务中更多地融入真实消费场景,利用科技手段降低运营成本,并构建多元化的融资体系。
有融信息认为,经历此轮业绩分化后,行业将进入“剩者为王”的阶段。唯有坚持合规底线、夯实风控能力、真正服务长尾客群合理信贷需求的机构,才能在激烈的市场竞争中行稳致远。
(注:以上分析基于公开财务数据及行业调研,具体数据请以官方披露为准,投资决策需谨慎。)
如若转载,请注明出处:http://www.urongtech.com/product/34.html
更新时间:2026-10-15 15:24:43